Inzahlungnahme richtig bewerten: Wie Händler den Ankaufspreis kalkulieren
Die Inzahlungnahme ist für viele Autohäuser einer der wichtigsten Beschaffungskanäle – und gleichzeitig einer der risikoreichsten. Wird ein Fahrzeug zu hoch bewertet, frisst der Fehler direkt die Marge des Neu- oder Gebrauchtwagengeschäfts, das an die Inzahlungnahme geknüpft war. Wird zu niedrig bewertet, verärgert das den Kunden und kostet im schlimmsten Fall den gesamten Verkauf. Eine belastbare, nachvollziehbare Bewertungssystematik ist deshalb keine Fleißaufgabe, sondern eine der zentralen Ertragsstellschrauben im Handel.
Warum Inzahlungnahme anders bewertet wird als ein normaler Ankauf
Zwei Geschäfte in einem
Bei der Inzahlungnahme verschmelzen zwei Transaktionen zu einer: der Verkauf des neuen oder gebrauchten Fahrzeugs und der Ankauf des alten. Psychologisch nimmt der Kunde beide als eine Einheit wahr – ein niedriger Inzahlungnahmepreis wird häufig als "schlechtes Geschäft" empfunden, selbst wenn der Verkaufspreis des neuen Fahrzeugs fair verhandelt wurde. Diese Verknüpfung macht die Inzahlungnahme kommunikativ anspruchsvoller als einen reinen Ankauf ohne Anschlussgeschäft.
Der Zeitdruck der Verhandlungssituation
Anders als beim klassischen Ankaufsprozess, bei dem ausreichend Zeit für Recherche und Marktvergleich bleibt, findet die Bewertung bei der Inzahlungnahme häufig direkt im Verkaufsgespräch statt. Der Kunde erwartet eine zeitnahe, verbindliche Aussage – wer hier zu lange braucht oder unsicher wirkt, verliert an Verhandlungsposition.
Die Bausteine einer belastbaren Bewertung
Marktwert als Ausgangspunkt
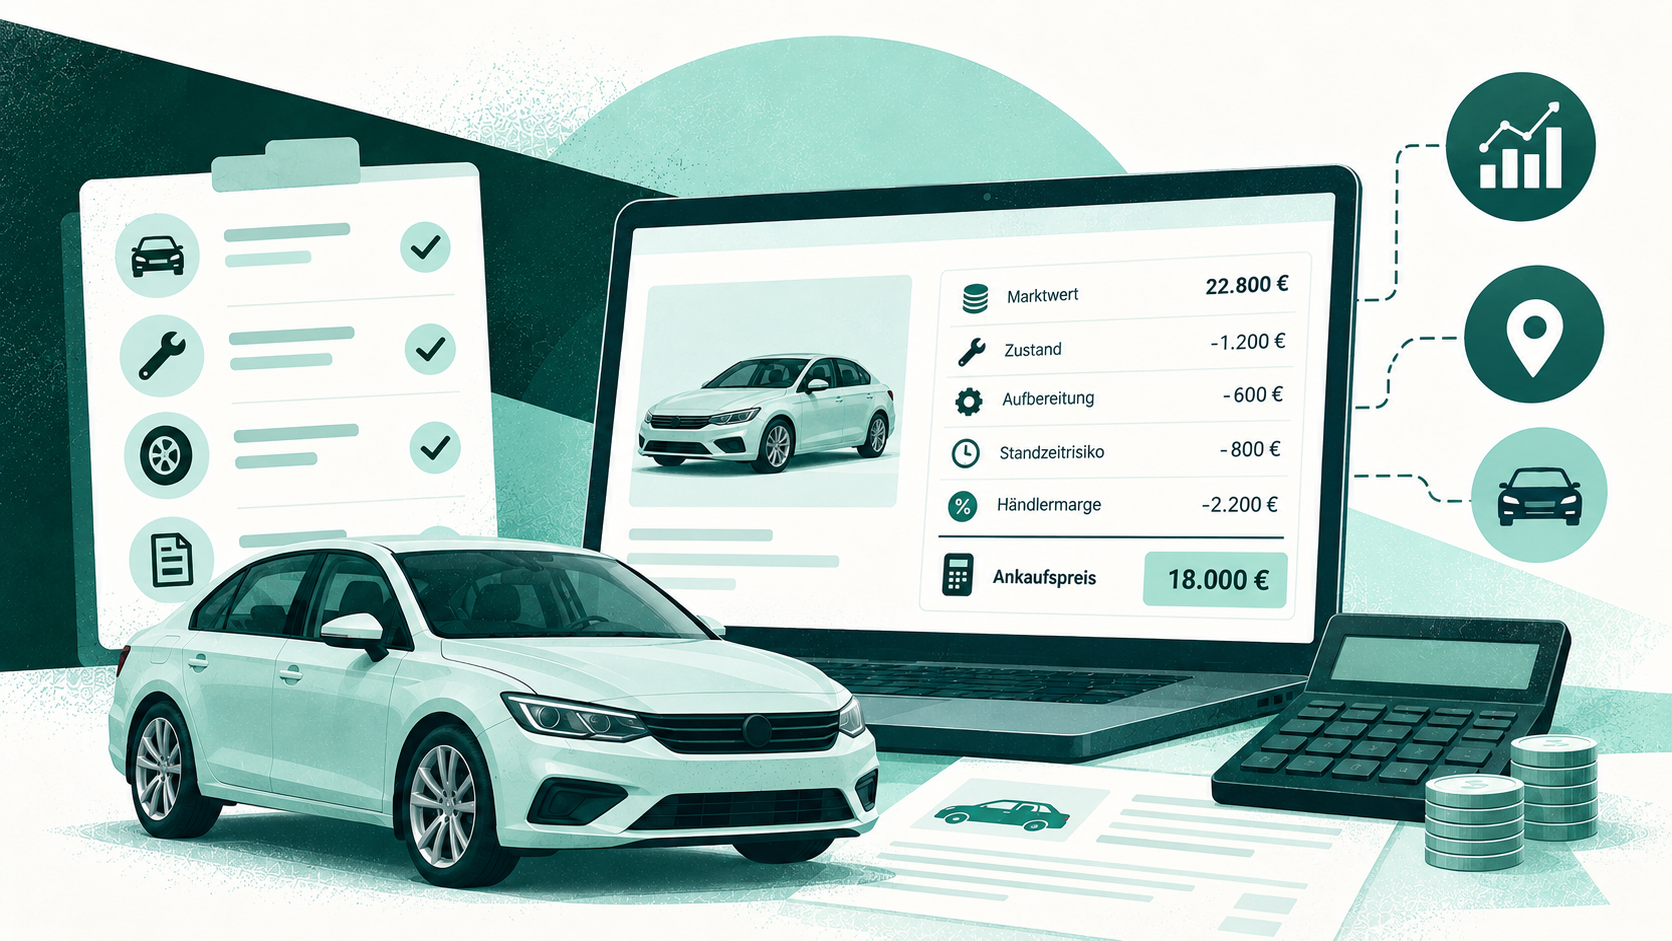
Der erste Baustein jeder Bewertung ist der aktuelle Marktwert vergleichbarer Fahrzeuge – Modell, Baujahr, Kilometerstand, Ausstattung und Motorisierung. Referenzdatenbanken wie DAT oder Schwacke liefern hierfür eine solide Grundlage, sollten aber immer durch einen Blick auf tatsächlich erzielte Verkaufspreise vergleichbarer Fahrzeuge in den eigenen und großen Online-Portalen ergänzt werden. Reine Listenwerte spiegeln nicht immer die tagesaktuelle Marktlage wider, insbesondere bei Fahrzeugen mit schwankender Nachfrage.
Regionale Preisunterschiede berücksichtigen
Derselbe Fahrzeugtyp kann je nach Region unterschiedlich stark nachgefragt sein – ein Allradfahrzeug erzielt in ländlichen, bergigen Regionen häufig einen höheren Ankaufswert als in Großstädten. Wer ausschließlich mit bundesweiten Durchschnittswerten arbeitet, unterschätzt oder überschätzt regelmäßig den regionalen Marktwert.
Der technische Zustand als Korrekturfaktor
Der ermittelte Marktwert ist immer ein Ausgangswert für ein durchschnittliches Fahrzeug seiner Klasse – der tatsächliche Zustand des konkreten Fahrzeugs korrigiert diesen Wert nach oben oder unten. Eine strukturierte Zustandsbewertung, die technische Mängel, optischen Zustand, Reifenprofil, anstehende Wartungsarbeiten (Zahnriemen, Bremsen, TÜV-Fälligkeit) und die Historie der Wartungsnachweise systematisch erfasst, verhindert, dass die Bewertung auf einem oberflächlichen Eindruck basiert.
Der Unterschied zwischen sichtbaren und verdeckten Mängeln
Sichtbare Mängel wie Lackschäden oder Verschleiß lassen sich vergleichsweise einfach einpreisen. Kritischer sind verdeckte technische Risiken – etwa ein bevorstehender Zahnriemenwechsel oder unklare Unfallhistorie. Eine kurze technische Prüfung durch die eigene Werkstatt vor der finalen Bewertung reduziert dieses Risiko erheblich und sollte, wo zeitlich möglich, fester Bestandteil des Prozesses sein.
Standzeitrisiko einpreisen
Ein oft übersehener Faktor ist das erwartete Standzeitrisiko des in Zahlung genommenen Fahrzeugs im eigenen Bestand. Ein Fahrzeugtyp, der erfahrungsgemäß schnell weiterverkauft wird, kann großzügiger bewertet werden als ein Nischenmodell oder eine unpopuläre Farb-/Ausstattungskombination, die erfahrungsgemäß lange auf dem Hof steht. Wer historische Standzeitdaten aus dem eigenen Bestand für vergleichbare Fahrzeuge zur Hand hat, kann dieses Risiko direkt in die Kalkulation einfließen lassen, statt es erst nach dem Ankauf schmerzhaft zu erleben.
Aufbereitungskosten realistisch kalkulieren
Zwischen Ankauf und Weiterverkauf liegen in der Regel Aufbereitungskosten – von der einfachen Fahrzeugpflege bis hin zu notwendigen Reparaturen, TÜV-Vorbereitung oder Lackausbesserungen. Diese Kosten müssen vom ermittelten Marktwert abgezogen werden, bevor ein Ankaufspreis genannt wird. Ein häufiger Kalkulationsfehler ist, Aufbereitungskosten zu pauschal oder zu niedrig anzusetzen, insbesondere bei Fahrzeugen, die auf den ersten Blick gepflegt wirken, bei genauerer Prüfung aber Nacharbeit benötigen.
Die notwendige Marge nicht vergessen
Der Ankaufspreis ist nicht der Zielverkaufspreis abzüglich Kosten allein
Neben Marktwert, Zustandskorrektur, Standzeitrisiko und Aufbereitungskosten muss der Ankaufspreis auch eine ausreichende Handelsmarge enthalten – schließlich trägt der Händler das volle unternehmerische Risiko zwischen Ankauf und Wiederverkauf, inklusive Kapitalbindung, Standplatzkosten und Marktschwankungen. Eine zu knapp kalkulierte Marge macht den Ankauf im Ergebnis unwirtschaftlich, selbst wenn das Fahrzeug am Ende zum erwarteten Preis verkauft wird.
Kommunikation gegenüber dem Kunden
Nachvollziehbarkeit schafft Vertrauen
Kunden akzeptieren einen aus ihrer Sicht niedrigeren Inzahlungnahmepreis deutlich eher, wenn die Bewertung nachvollziehbar begründet wird – etwa durch konkrete Vergleichswerte, benannte Mängel oder anstehende Wartungsarbeiten. Eine Bewertung, die nur als Zahl ohne Begründung präsentiert wird, wirkt dagegen willkürlich und provoziert Widerstand in der Verhandlung.
Der Vergleich mit Online-Ankaufsportalen
Viele Kunden holen sich vorab eine Einschätzung über Online-Ankaufsportale ein und vergleichen diese mit dem Angebot des Autohauses. Diese Portale bieten häufig zunächst attraktiv wirkende Sofortangebote, die bei der physischen Begutachtung vor Ort regelmäßig nach unten korrigiert werden. Ein Autohaus, das diesen Unterschied sachlich erklären kann – realistische Bewertung vor Ort versus unverbindliches Online-Erstangebot – steht in der Kundenkommunikation deutlich besser da als eines, das nur mit einer Zahl gegen eine andere Zahl argumentiert.
Typische Fehler bei der Inzahlungnahme
Überbewertung aus Verkaufsdruck
Wird ein Fahrzeug zu hoch bewertet, um den Anschlussverkauf nicht zu gefährden, verschiebt sich der Verlust lediglich vom sichtbaren Verkaufsgespräch in die unsichtbare Marge des Gebrauchtwagengeschäfts. Dieser Fehler fällt oft erst Wochen später auf, wenn das in Zahlung genommene Fahrzeug nicht zum kalkulierten Preis weiterverkauft werden kann.
Fehlende Dokumentation der Bewertungsgrundlage
Ohne dokumentierte Bewertungsgrundlage – welche Vergleichswerte, welcher Zustand, welche Mängel wurden herangezogen – lässt sich im Nachhinein weder nachvollziehen, warum ein bestimmter Preis zustande kam, noch lässt sich die eigene Bewertungspraxis systematisch verbessern. Eine kurze, strukturierte Dokumentation jeder Inzahlungnahme ist die Grundlage dafür, aus wiederkehrenden Fehleinschätzungen zu lernen.
Unterschiedliche Bewertungsmaßstäbe im Team
Wenn mehrere Verkäufer Inzahlungnahmen bewerten, ohne sich an einer gemeinsamen Systematik zu orientieren, entstehen unnötige Preisunterschiede für vergleichbare Fahrzeuge. Das schwächt nicht nur die Marge, sondern auch die Konsistenz gegenüber Kunden, die Angebote untereinander vergleichen. Eine einheitliche Bewertungsgrundlage, an der sich das gesamte Verkaufsteam orientiert, reduziert dieses Risiko erheblich.
Fazit
Eine belastbare Inzahlungnahme-Bewertung verbindet Marktdaten, eine ehrliche technische Zustandseinschätzung, das Standzeitrisiko im eigenen Bestand, realistische Aufbereitungskosten und eine ausreichende Marge zu einem nachvollziehbaren Preis. Wer diese Bausteine systematisch statt intuitiv zusammenführt und die Bewertung gegenüber dem Kunden transparent begründet, vermeidet die zwei größten Risiken der Inzahlungnahme: einen Verlust durch Überbewertung und einen geplatzten Anschlussverkauf durch eine unnachvollziehbare, zu niedrig wirkende Bewertung.